Nejčastější důvody, proč lidé nemají pojištění
Životní pojištění je pro velkou část domácností důležitý produkt, který dává jistotu, že je v případě výpadku příjmu postaráno o jejich nezbytné výdaje. Více než polovina (51 %) obyvatel Česka ho však nemá.
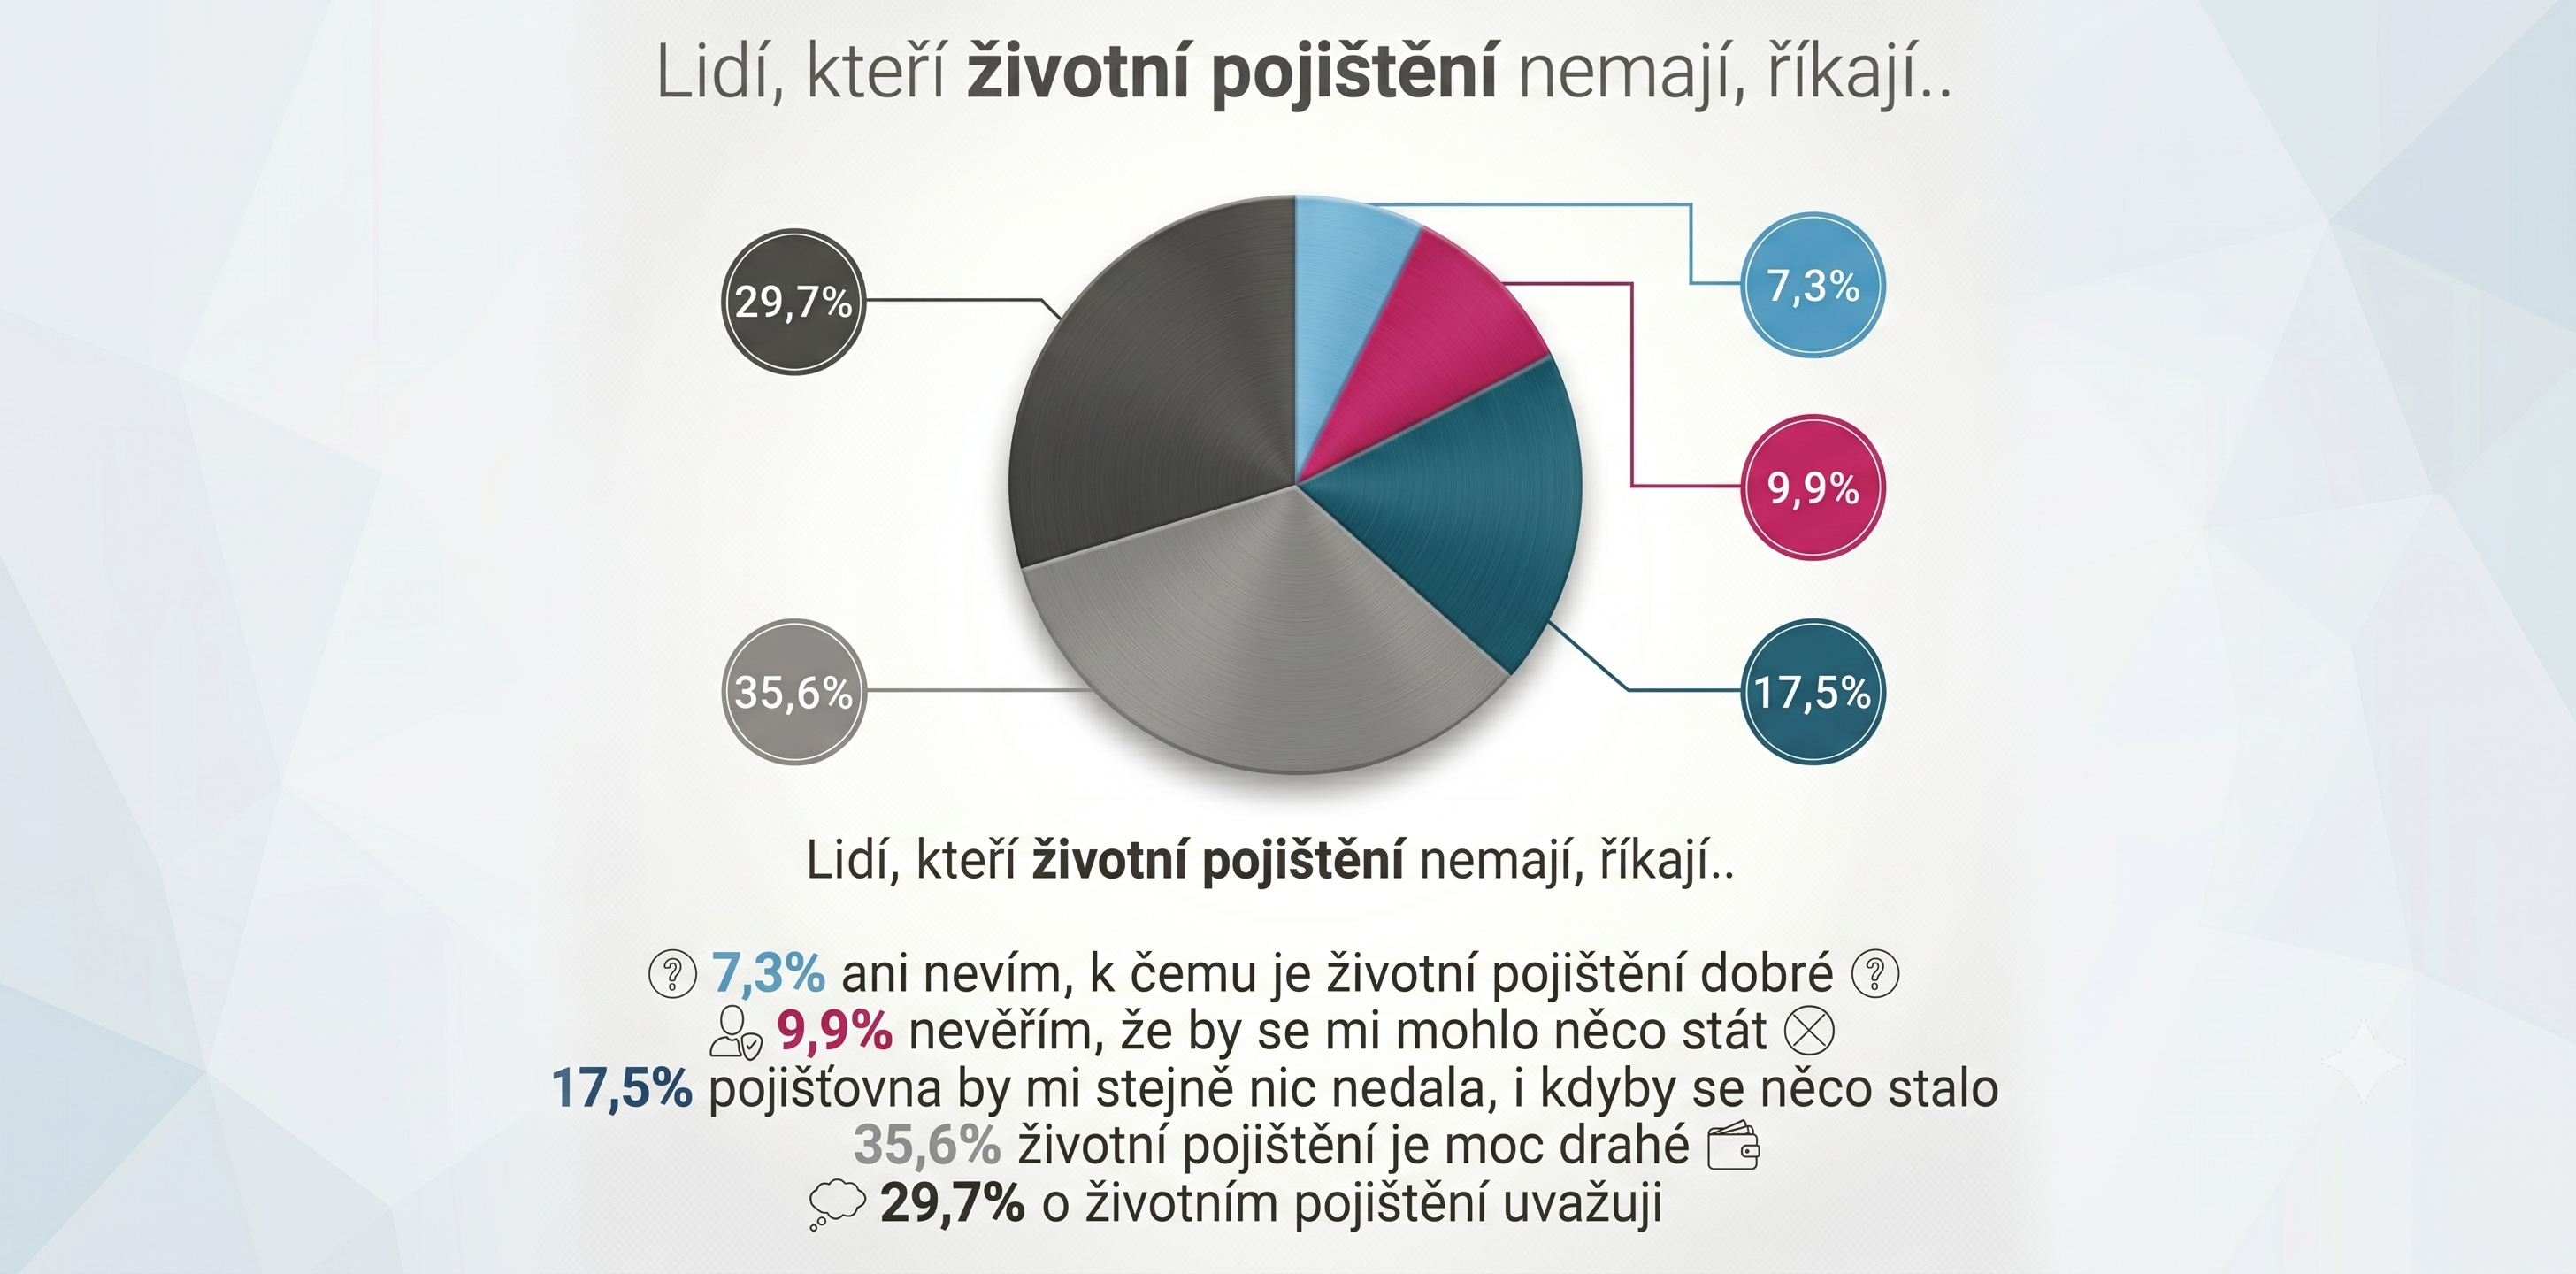
Životní pojištění je pro velkou část domácností důležitý produkt, který dává jistotu, že je v případě výpadku příjmu postaráno o jejich nezbytné výdaje. Více než polovina (51 %) obyvatel Česka ho však nemá. Podle průzkumu společnosti EMA data, která oslovila 1035 lidí ve věku 21 až 61 let, zhruba třetina (29,7 %) o něm ale uvažuje. V našem článku se pokusíme argumentovat pro každou skupinu respondentů, proč by bylo vhodné se nad situací zamyslet.
Zdroj: penize.cz
Myslí si, že je drahé (35,6 %)
Důvod: Mnoho respondentů se domnívá, že si to nemohou dovolit. Velkým argumentem této skupiny dotazovaných je stále rostoucí rozpočet domácností a přesvědčení, že životní pojištění se neřadí do kategorie nezbytných výdajů.
Argument: Obecně se říká, že by platby za pojištění měly být v rozmezí 3-7 % příjmu domácnosti. To však záleží na mnoha parametrech. Platba se velmi liší v závislosti na rodinné situaci. Mladý člověk, který právě začíná pracovat a nemá závazky může za pojištění platit 600 až 900 Kč měsíčně. Čtyřčlenná rodina s jedním hlavním příjmem může platit 1500 až 3000 Kč měsíčně. Pro většinu rozpočtů je to uchopitelná částka za klid a jistotu, kterou poskytuje.
Uvažují o něm, ale stále to odkládají (29,7 %)
Důvod: Řada respondentů životní pojištění chtějí, ale neustále odkládají jeho vyřízení.
Argument: Životní pojištění je nevděčný produkt, protože v okamžiku, kdy ho potřebujeme, je už bohužel pozdě nad ním přemýšlet. Naopak osoby, které si ho již sjednali, doufají, že ho nikdy nebudou muset využít, protože to znamená nemilou situaci související s úrazem nebo nemocí. Čím dříve si však pojištění sjednáte, tím levnější bude, protože jeden z hlavních cenotvorných parametrů je věk klienta.
Přestaňte to odkládat. Na ChatFalco zvládnete první krok za 10 minut.
Pochybují, že proběhne plnění (17,5 %)
Důvod: Mnoho lidí má nedůvěru v pojišťovny a bojí se, že by nedostali vyplaceny peníze v případě pojistné události.
Argument: Pojišťovny jsou státem regulované instituce, takže není třeba se bát křivého jednání. Je samozřejmě pravda, že je to podnikání jako každé jiné a některé pojišťovny si dají záležet s prozkoumáním pojistné události a to primárně, zda se nejedná o pojistný podvod. Je vhodné prokonzultovat výběr pojišťovny s kvalifikovaným finančním poradcem, který by měl vyhodnotit pojistné podmínky pojišťoven a doporučit tu nejvhodnější pro vaše potřeby. Je to smlouva, která se musí dodržet, pokud jsou splněny všechny podmínky výplaty.
Nevěří, že jej potřebují (9,9 %)
Důvod: Hodně dotazovaných si myslí, že jsou v dobré fyzické i psychické kondici či například nemají děti, které bývají častým důvodem k založení si prvního pojištění.
Argument: Jistě je to správný přístup k životu a pokud navíc dodržujeme správné stravovací nároky a máme dostatek pohybu, tak pravděpodobnost nějaké nemoci silně snižujeme. Statistika však mluví za vše a to, že jsou mezi námi bohužel i tací, kteří se s diagnózou závažné nemoci v životě setkali nebo utrpěli velký úraz, který vyžaduje dlouhou rekonvalescenci. Životní pojistka je však způsob, jak se ujistit, že máte případně dostatek peněz na vykrytí chybějícího příjmu a také na nadstandardní léčbu. V tomto případě nejde pouze o vás, ale také o vaše blízké.
Neví, k čemu slouží (7,3 %)
Důvod: Část dotazovaných neví, co je životní pojištění a k čemu slouží.
Argument: Životní pojištění slouží jako ochrana proti finančním dopadům neočekávaných událostí, které ohrožují zdraví a život pojištěného nebo jeho rodiny. Životní pojištění pomáhá udržet životní standard a pokrýt nezbytné výdaje spojené s pojistnou událostí. I u člověka s nižším příjmem má své opodstatnění.
Zdroje:
- https://lifehappens.org/blog/6-reasons-people-dont-buy-life-insurance-and-why-theyre-wrong/
- Proč lidé nemají životní pojištění | EMA (emadata.cz)
- https://www.penize.cz/zivotni-pojisteni/410036-polovina-lidi-nema-zivotni-pojisteni-pruzkum-zjistoval-proc
- Kolik stojí životní pojistka a jak nastavit pojistné částky - fintag.cz
- Kuchařka životního pojištění: základní pojmy, typy životního pojištění | Peníze.cz (penize.cz)
Mohlo by vás zajímat
- Jak životní pojištění funguje a co by mělo krýt, vysvětlujeme od základů v Životní pojištění od A do Z.
- Kolik pojistka skutečně stojí a co za ty peníze dostanete, ukážeme v Cena životního pojištění: Jakou částku platí lidé měsíčně?.
- Co vše pojistka přináší nad rámec samotné výplaty, čtěte v Co získávám spolu s životním pojištěním?.
- Máte hypotéku? Proč je pojistka v tomto případě obzvlášť důležitá, čtěte v Životní pojištění a hypotéka.
- Co se změní v pojistné ochraně po narození dítěte, vysvětluje článek Životní pojištění po narození dítěte.
- Proč by si přechod na OSVČ měl každý pojistit, popisujeme v Životní pojištění při změně práce nebo přechodu na OSVČ.
FAQ k článku
Online nebo přes poradce zvládnete celý proces za 1 až 2 hodiny. Součástí je zdravotní dotazník – u jednodušších smluv stačí písemný, u vyšších pojistných částek může pojišťovna vyžadovat lékařské vyšetření. Pojistka pak začíná platit zpravidla od prvního dne následujícího měsíce.
Ano, ale pojišťovna může na konkrétní diagnózu uplatnit výluku nebo navýšit pojistné. Proto se vyplatí konzultace s poradcem - ten ví, která pojišťovna má k danému zdravotnímu stavu nejbenevolventnější podmínky.
Existují různé rozsahy krytí. I základní pojistka za 500–800 Kč měsíčně může pokrýt nejzásadnější rizika. Lepší mít omezenou ochranu než žádnou. Poradce pomůže nastavit maximum za rozumnou cenu.
Pojišťovny jsou státem regulované subjekty a odmítnutí plnění musí písemně odůvodnit. Nejčastější důvod odmítnutí jsou nepravdivé údaje ve zdravotním dotazníku při sjednávání smlouvy. Proto je klíčové vyplnit ho poctivě a nechat si smlouvu odborně nastavit.
Výluka je situace nebo zdravotní stav, na který se pojistka nevztahuje. Pojišťovny je uvádějí v pojistných podmínkách. Typické výluky: úrazy při provozování rizikových sportů, nemoci, o kterých jste věděli před sjednáním, nebo úmyslné sebepoškození. Výluky se liší pojišťovna od pojišťovny.