Životní pojištění a hypotéka: Proč je důležité ho nastavit správně
Podpis hypotéky je jeden z největších finančních závazků, který v životě uděláte. Většinou jde o dluh o milionech korin na 20 až 30 let. Co se ale stane, když budete kvůli nemoci nebo úrazu měsíce mimo práci? Nebo hůř, co když tu pro svou rodinu nebudete vůbec?
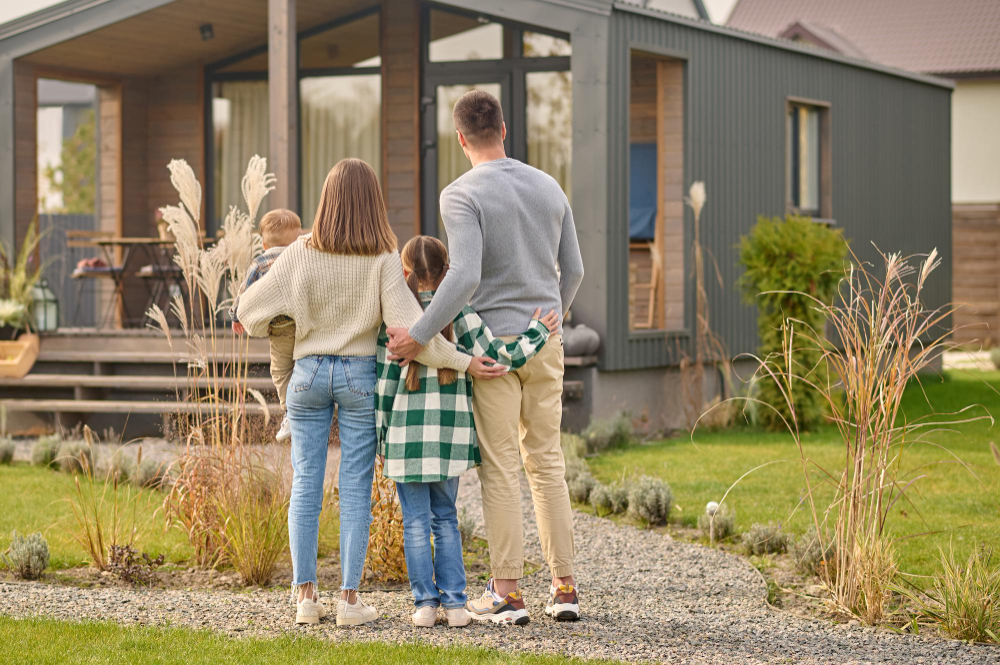
Podpis hypotéky je jeden z největších finančních závazků, který v životě uděláte. Většinou jde o dluh o milionech korin na 20 až 30 let. Co se ale stane, když budete kvůli nemoci nebo úrazu měsíce mimo práci? Nebo hůř, co když tu pro svou rodinu nebudete vůbec? Právě pro tyto situace existuje životní pojištění. A pokud máte hypotéku, jeho správné nastavení není zbytečný luxus, je to záchranná síť.
Hypotéka bez pojištění: Riskujete víc, než si myslíte
Banka při schvalování hypotéky prověří vaši bonitu, příjem a zástavy. Co ale neřeší za vás je otázka, co se stane se splátkami, pokud přijdete o příjem. Podle statistik je každý třetí člověk v průběhu života diagnostikován s rakovinou a každý pátý prodělá infarkt nebo mrtvici. Invalidních lidí je v Česku přes 400 tisíc - více než nezaměstnaných. Žádná z těchto situací nečeká na vhodnou dobu.
Bez pojištění je výsledek jednoduchý: buď sáhnete na rodinnou rezervu (pokud nějaká je), nebo přijde prodej nemovitosti. A to je přesně scénář, kterému chcete předejít.
Co by mělo životní pojištění při hypotéce krýt?
Dobré pojištění k hypotéce by mělo pokrýt tato klíčová rizika:
- Smrt: pojišťovna vyplatí pozůstalým částku, ze které lze doplatit celý zbývající dluh. Rodina tak nepřijde o střechu nad hlavou.
- Invalidita: průměrný invalidní důchod je okolo 17 000 Kč. To na splátky hypotéky a běžný provoz nestačí. Pojišťovna vyplatí sjednanou částku, která pomůže krýt zbývající dluh nebo zajístí příjem do budoucna.
- Závažná onemocnění: diagnóza rakoviny, infarktu nebo mrtvice neznamná automaticky invaliditu, ale léčba trvá měsíce. Pojistné plnění vám dá finanční prostor soustředit se na zdraví, ne na splátky.
- Pracovní neschopnost: nemocenská od státu nahrádí jen část příjmu. Denní dávky z pojištění dodatí zbytek tak, aby splátka hypotéky nebyla problém ani při delší pracovní neschopnosti.
- Trvalé následky úrazu: pokud se stane vážný úraz, pojišťovna vyplatí plnění odpovídající závažnosti zranění.
Na jakou částku se pojistit?
Zlaté pravidlo říká: pojistná částka pro případ smrti nebo invalidity by měla pokrýt celý zbývající dluh na hypotéce plus alespoň 1–2 roky životních nákladů rodiny. Pokud máte hypotéku 4 miliony Kč, pojistná částka by neměla být nižší.
Pojistnou částku je navíc vhodné v čase přizpůsobovat – jak hypotéku splácíte, potřeba pojistky na smrt klesá, ale riziko závažné nemoci zůstává stejné nebo roste. Proto se vyplatí s poradcem pravidelně smlouvu revidovat.
Máte hypotéku? Nechte si pojistku namodelovat přesně na míru.
Pozor na pojištění sjednané přes banku
Při podpisu hypotéky vám banka často nabídne vlastní pojistný produkt. Může to být pohodlné, ale nemusí to být výhodné. Bankovní pojistky bývají dražší a méně flexibilní – kryjou jen nejzákladnější rizika a mají přísnější výluky. Nezávislý poradce může nabínout pojistku na míru vaší situaci za srovnatelnou nebo nižší cenu a s lepším krytím.
O tom, na co si při výběru pojišťovny dát pozor, jsme psali v článku Nejčastější důvody, proč lidé nemají pojištění.
Co to stojí?
Cena pojištění záleží na věku, zdravotním stavu, výši pojistné částky a rozsahu krytí. Jako příklad: muž 35 let, nekuřák, hypotéka 3,5 milionu Kč – komplexní pojištění pokrývající smrt, invaliditu, závažná onemocnění a pracovní neschopnost vychází orientačně na 1 500–2 500 Kč měsíčně. To je zlomek měsíční splátky hypotéky a zároveň jistota, že ji rodina zvládne i v nejhorším.
Konkrétní příklady pojistného pro různé životní situace najdete v článku Cena životního pojištění: Jakou částku platí lidé měsíčně?.
Nechávejte to náhodě
Hypotéka je závazek na desítky let. Životní pojištění je ochrana tohoto závazku – pro vás i pro vaši rodinu. Správně nastavená pojistka by měla zohledňovat výši dluhu, vaše příjmy, rodinnou situaci a zdravotní historii. A to není nic, co byste měli řešit sami nebo narychlo u podpisu smlouvy s bankou.
Nechte si namodelovat pojistku na míru – bezplatně a bez závazků. ChatFalco za 10 minut ohodnotí vaši situaci a doporučí optimální krytí.
FAQ k článku
Povinné to není, banka ho ze zákona nevyaduje. Některé banky ale při sjednání pojistky nabídnou lepší úkrokovou sazbu. Hlavní důvod pro pojištění ale není sleva na úroku, ale ochrana rodiny před situací, kdy by splácání přestalo být zvladatelné.
Pojištění hypotéky nabízené bankou kryje zpravidla jen splátky při pracovní neschopnosti nebo smrt. Životní pojištění je komplexnější – krývá navíc invaliditu, závažná onemocnění, trvalé následky úrazu a lze ho nastavit přesně podle vašich potřeb.
Minimálně by měla odpovídat výši zbývajícího dluhu na hypotéce. Ideálně by ale měla pokrýt i životní náklady rodiny na 1–2 roky, aby pozůstalí dostali čas se situaci přizpůsobit bez finančního tlaku.
Záleží na tom, kdo a jak se podílí na splácení. Pokud oba partneři přispívají na splátky, doporučujeme pojistit oba. Výpadek jednoho příjmu může situaci komplikovat i tehdy, když druhý vydělává dost – po zohlednění všech výdajů domácnosti.
Pojistka dál platí za podmínek, na kterých jste se shodli při jejím sjednání. Pojistnou částku můžete snížit (a tím ušetřit na pojistném) nebo ji přesunout jinam – třeba na krytí příjmu pro rodinu. Smlouvu doporučujeme po splačení hypotéky přehodnotit s poradcem. V určitých případech lze pojištění zrušit s 6ti týdenní výpovědní lhůtou.